躁狂症状缓解了,发作造成的经济损失却可能迟迟难以弥补。
财务安全计划是一种有待验证的预防思路:趁患者病情稳定,梳理以往反复出现的风险表现,由患者自己选择需要哪些帮助,并提前约定何时采取措施、谁来执行、何时重新评估,以及何时解除。
双相障碍患者在不同病程阶段都可能有较高的行为冲动性,财务风险也可能伴随轻躁狂或混合症状出现。经济困境与精神症状还可能相互加重。一项英国样本显示,每10名双相障碍患者就有1人存在中重度赌博问题,约为一般人群的4倍。
评估双相障碍的治疗结局时,通常更关注症状、复发,以及急诊和住院情况。积蓄是否耗尽、是否负债或失去住所、财务状况能否恢复,同样关系到患者的生活,却较少受到关注。症状缓解后,患者也可能继续承受这些后果。
不必等到躁狂达到诊断标准
线上信贷、投资和赌博,让人可以在几分钟内完成后果重大的交易。等到消费异常已明显表现为躁狂症状,钱可能早已花光。
「双阈值」模型将两个时点区分开来:患者以往反复出现的风险表现再现时,就可启动事先约定、自愿且可撤销的保护措施;病情达到躁狂诊断标准时,则加强急性期治疗和临床监测。尽早采取保护措施,是为了在损失难以挽回之前争取干预机会。
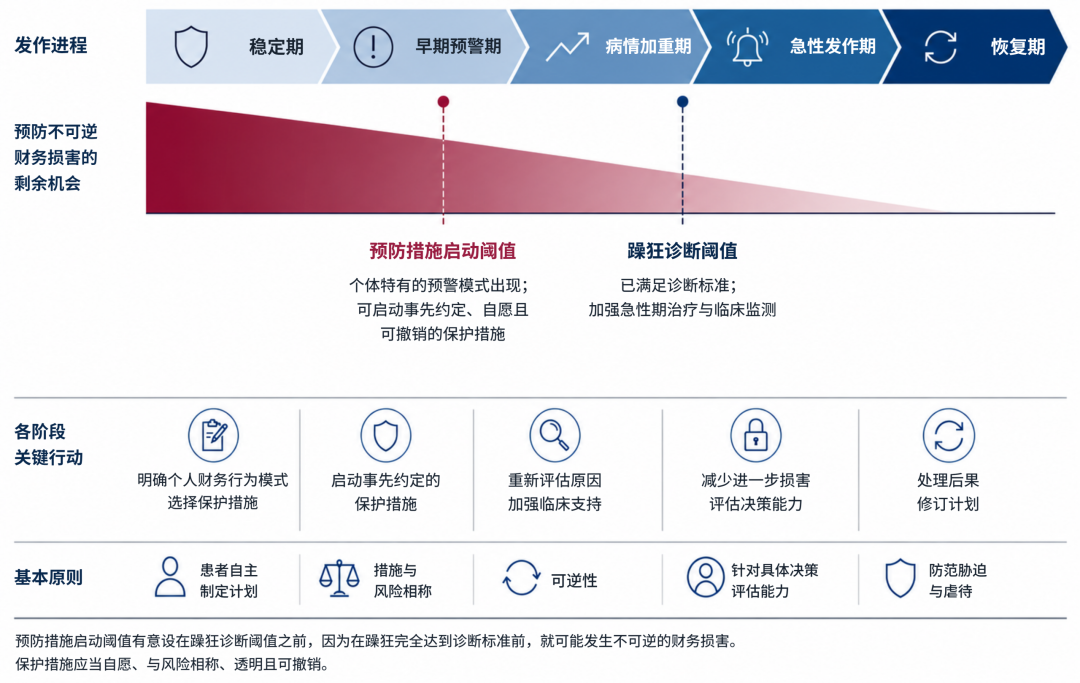
图1. 双阈值模型
例如,如果某位患者既往躁狂发作时,反复出现连续数晚睡眠减少、热衷投机性投资、快速申请信贷等早期表现,就可以在稳定期约定:这些表现再次出现时,联系信任的人,暂缓重大交易,并尽快接受临床评估。
然而,睡眠、消费或投资行为的变化未必都与发作有关,不能仅凭一个信号就启动措施。刚出现变化时,可以先联系信任的人或诊疗团队,重新评估情况;措施对患者的限制越大,就越需要有把握确认相关行为与疾病有关。
在稳定期商定具体安排
制定计划时,可回顾既往发作中的消费、借贷、赌博、赠与、投资或受骗经历,并梳理当时是否伴有睡眠减少、物质使用、冲突或脱离诊疗。对于曾经遭受或险些遭受经济损失的患者,如果这些风险与心境变化有关、有迹可循,本人也希望得到帮助,提前制定计划就更有针对性。
具体安排可以是联系信任的人、暂缓大额交易、减少接触赌博或获得新增信贷的机会、增加与诊疗团队的联系,或寻求法律和财务指导。评估这些行为时,除了判断是否与情绪高涨有关,还要了解患者在发作间期是否仍易出现类似问题,并考虑物质
每项措施都要明确由谁落实。医生可以协助识别风险、了解患者意愿,但不应提供财务建议、代管资产或实施财务管控。具体执行可能需要患者信任的人、金融机构、赌博自我排除项目或法律专业人士参与。进入恢复期后,还应处理已经造成的后果,并调整计划。
帮助患者,也要尊重其选择
不能仅凭诊断、一次不寻常的购买行为或家庭分歧,就自动将患者的财务控制权交给别人。患者能否作出决定,要结合具体事项和当时状态判断。只要仍有相应决策能力,就应尊重其当下选择,不能用先前的计划取代。
保护措施应以自愿为前提,执行过程透明,限制程度与风险相称,并允许撤销。同时,要防范胁迫、经济虐待及未经授权的监控。如果涉及正式授权委托,应就当地的法律要求寻求专业意见。涉及认知损害、监护安排、疑似剥削或重大分歧时,还可能需要正式评估决策能力,或寻求法律支持。
财务安全计划能否被接受、能否落实、实际效果如何,仍需研究验证。信任的人无法提供帮助、机构缺乏相应服务或预警信息未能及时传达,都可能使计划难以执行。研究也需评估经济损失、患者自主权、人际关系及胁迫风险。交易数据应由患者自愿提供,仅用于约定目的,并取得明确、可撤回的同意。
预防复发,也要关注症状缓解后仍可能持续的损害。在病情稳定时提前说清楚自己希望得到什么帮助,日后病情变化时,就可以据此安排支持措施。
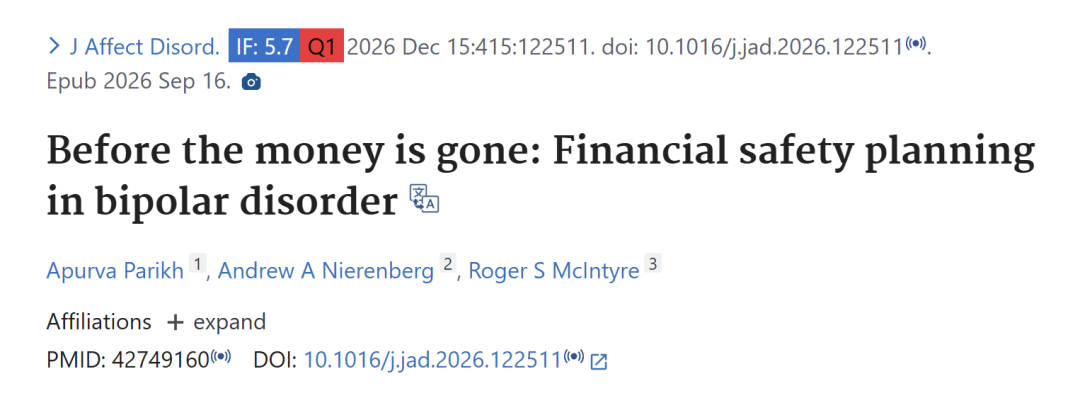
文献索引:Parikh A, Nierenberg AA, McIntyre RS. Before the money is gone: Financial safety planning in bipolar disorder. J Affect Disord. 2026;415:122511. doi:10.1016/j.jad.2026.122511.
点击「阅读原文」可查看及检索历史文章。
 我要投稿